В 2026 году P2P-переводы в России стали минным полем. С одной стороны — Система быстрых платежей (СБП) позволяет переводить деньги мгновенно и без комиссии. С другой — банки под давлением Центробанка ужесточают финмониторинг, и обычные люди всё чаще сталкиваются с блокировками карт.
Если вы регулярно переводите деньги — за товары на Авито, за услуги фрилансерам, по P2P-ордерам на криптобиржах или просто возвращаете долги друзьям — эта статья для вас.
Я собрал полное руководство: от понимания того, как работает 115-ФЗ, до конкретных инструкций по выбору банков, настройке лимитов и диверсификации потоков. Всё легально, всё работает, всё проверено на практике.
Часть 1. Что такое 115-ФЗ и почему он блокирует карты
Федеральный закон №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма» — это не новый закон. Он существует с 2002 года. Но в 2025–2026 годах Центробанк существенно ужесточил требования к его исполнению.
Что изменилось в 2026 году
Раньше банки реагировали в основном на откровенно подозрительные операции: крупные суммы, переводы в офшоры, обналичивание. Теперь под прицел попали бытовые операции физлиц, которые выглядят как предпринимательская деятельность.
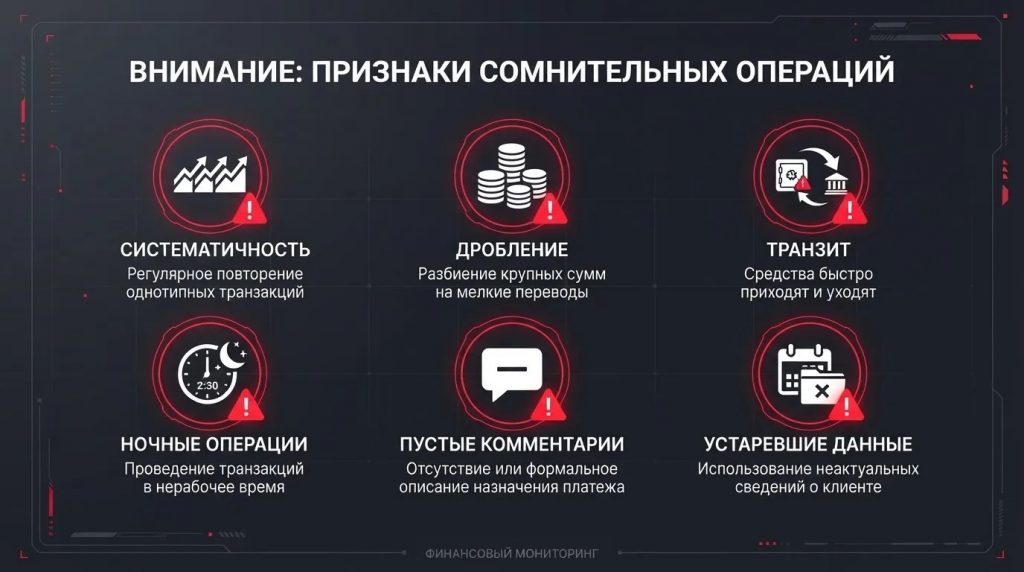
Ключевые триггеры финмониторинга в 2026 году:
- Систематичность. Если вы получаете переводы от разных людей регулярно (например, 10+ раз в месяц), банк может решить, что вы ведёте деятельность без регистрации.
- Дробление сумм. Несколько переводов на одну и ту же сумму (например, по 15 000 рублей) выглядят как попытка обойти лимиты.
- Транзит. Деньги пришли — и сразу ушли дальше. Это классический признак отмывания.
- Ночные операции. Переводы в нерабочее время (23:00–05:00) — красный флаг.
- Пустые комментарии. Если вы переводите крупную сумму без указания назначения платежа, банк не понимает, что это за операция.
- Устаревшие данные. Если вы не обновляли анкету в банке несколько лет, вы для системы — «непроверенный клиент».
Закон не делит людей на хороших и плохих. Он делит операции на понятные и непонятные. Если банк не понимает экономический смысл операции — он обязан её заблокировать до выяснения обстоятельств», — объясняет эксперт по финансовому комплаенсу.
Могут ли заблокировать карту за P2P-переводы?
Могут ли заблокировать карту за P2P — да, могут. Но не за сам факт P2P-переводов, а за то, как вы их совершаете.
Если вы раз в месяц переводите другу 50 000 рублей за совместный отпуск и пишете в комментарии «Возврат долга за отпуск» — проблем не будет.
Если вы каждый день получаете по 30 000 рублей от разных людей за продажу криптовалюты и не платите налоги — блок прилетит с вероятностью 99.9%.
Часть 2. Как диверсифицировать банковские потоки
Главное правило безопасных P2P-переводов — не держать все яйца в одной корзине.
Когда все ваши операции идут через одну карту, банк видит полную картину. И если алгоритм решит, что вы «ведёте себя подозрительно», — блок прилетит по всей карте.
Принцип «трёх карт»
Я рекомендую использовать минимум три карты в разных банках:
- Операционная карта — для P2P-переводов, ордеров, оплаты услуг.
- Накопительная карта — для крупных покупок, накоплений, переводов родственникам.
- Бытовая карта — для продуктов, кафе, подписок, повседневных расходов.
Почему это работает:
- Если одну карту заблокируют — у вас есть резервные.
- Банки видят только часть вашей активности, а не всю картину.
- Вы упрощаете себе учёт: каждая карта — под свою задачу.
Какие карты лучше использовать для P2P в 2026 году
Я протестировал десятки банковских продуктов. Вот что реально работает.
Альфа-Банк: дебетовая карта для операционки
Реклама: alfabank.ru/karta
АО «Альфа-Банк» ИНН: 7728168971, erid=2SDnjcyvkUv
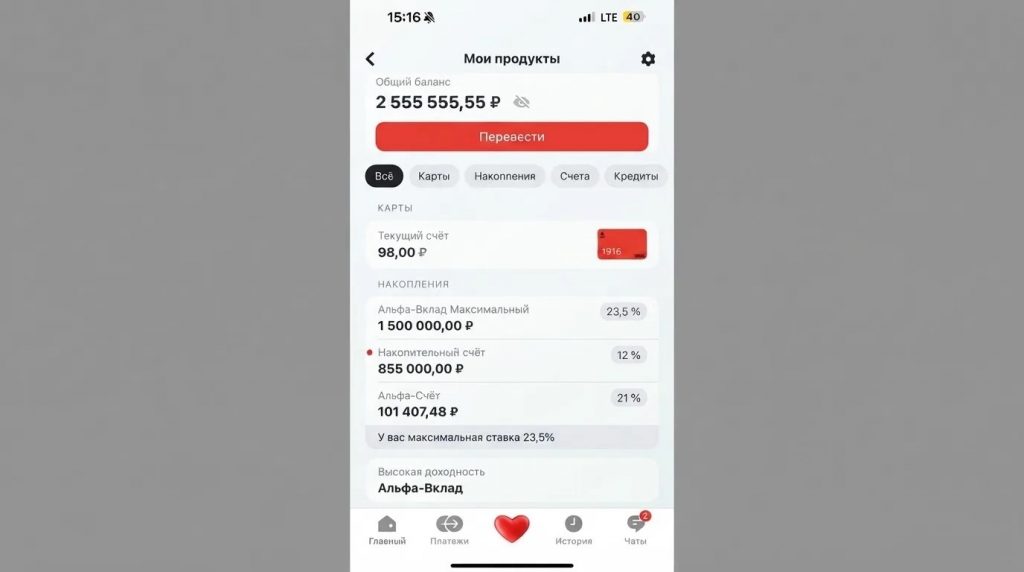
Альфа-Банк в 2026 году остаётся одним из самых лояльных банков для активных P2P-переводов (пользуюсь постоянно).
Преимущества:
- Высокие лимиты СБП. Базовый лимит — 100 000 рублей в месяц без комиссии. Можно увеличить через приложение после верификации.
- Лояльный финмониторинг. Банк не блокирует карты за единичные крупные операции, если они объяснимы.
- Удобное приложение. Все операции видны в реальном времени, можно быстро отследить, если что-то пошло не так.
- Поддержка P2P-переводов. Банк официально разрешает переводы между физлицами, если они не носят систематический характер.
Для кого подходит:
- P2P-трейдеры, которые совершают 10–50 ордеров в месяц.
- Фрилансеры, которые получают оплату от клиентов.
- Люди, которые регулярно продают товары на Авито или других площадках.
Как оформить:
Реклама: АО «Альфа-Банк» ИНН: 7728168971, erid=2SDnjcyvkUv
Оформление по ссылке alfabank.ru/karta занимает 10–15 минут через приложение. Карту можно получить в отделении или заказать доставку курьером.
Банк ПСБ: карта для накоплений и крупных переводов
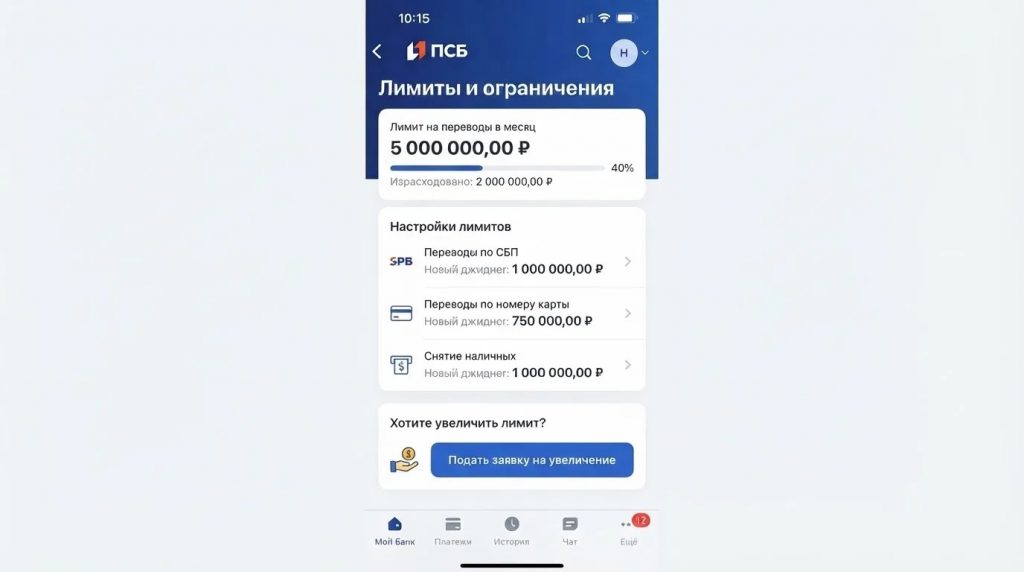
Реклама: psbank.ru/store/products/
ПАО «Банк ПСБ» ИНН: 7744000912, erid=2SDnjdMsAhh
Банк ПСБ — это про стабильность и низкие комиссии на внутренние операции.
Преимущества:
- Лимиты переводов внутри Банка ПСБ. Практически безлимитные, если оба клиенты банка.
- Лимиты переводов через СБП. В 2026 году банк позволяет переводить до 100 000 рублей в месяц без комиссии.
- Лимит переводов Банка ПСБ в другой банк. Через СБП можно переводить в другие банки, но комиссия начинается после исчерпания бесплатного лимита.
- Как изменить лимит переводов в Банке ПСБ. Через приложение, в разделе «Профиль» → «Лимиты и ограничения». Можно увеличить после верификации.
- Лимит переводов Банка ПСБ в месяц без комиссии. 100 000 рублей через СБП, внутри банка — без ограничений.
Для кого подходит:
- Люди, которые копят на крупные покупки (недвижимость, авто).
- Те, кто регулярно переводит деньги родственникам.
- Те, кто хочет минимизировать комиссии на внутренние операции.
Как оформить:
Реклама: ПАО «Банк ПСБ» ИНН: 7744000912, erid=2SDnjdMsAhh
Оформление по ссылке psbank.ru/store/products/ или через приложение или в отделении. Карта готова в течение 1–3 дней.
Другие банки для P2P
Помимо Альфы и Газпрома, я рекомендую обратить внимание на:
- Тинькофф. Удобное приложение, высокие лимиты, но финмониторинг строже, чем у Альфы.
- Сбербанк. Самый массовый банк, но и самый строгий в плане финмониторинга. Как избежать блокировки карты Сбербанка за переводы — не превышать лимиты и всегда писать комментарии.
- ВТБ. Лояльный финмониторинг, но лимиты СБП ниже, чем у Альфы.
Где брать карты для P2P — зависит от ваших задач. С полным списком банков для P2P переводов модно ознакомится тут. Если вы активно торгуете — Альфа. Если копите — ПСБ. Если нужно универсальное решение — Тинькофф.
Часть 3. Пошаговая инструкция: как совершать P2P-переводы без блокировок
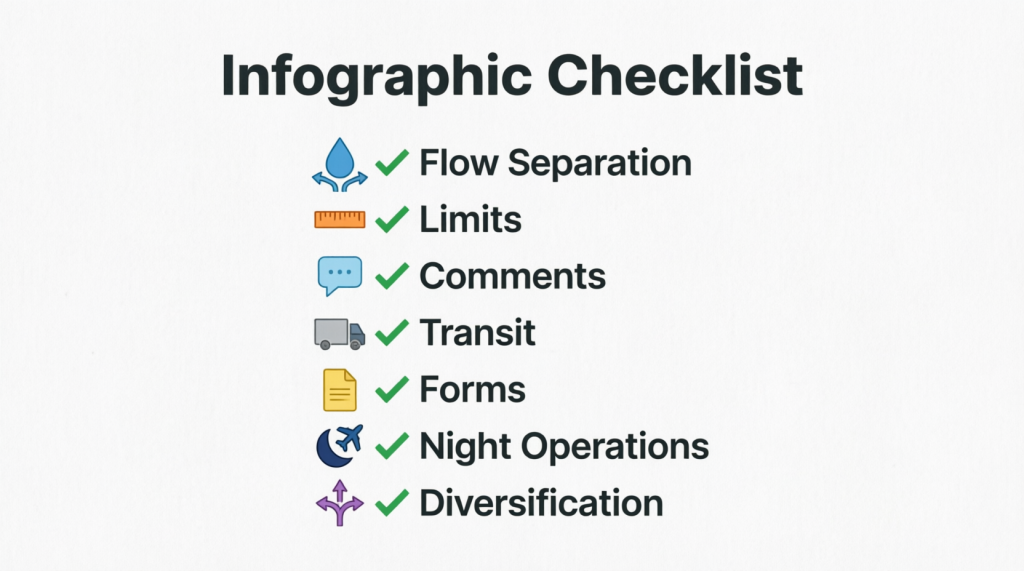
Шаг 1. Подготовьте карты
Убедитесь, что у вас есть минимум две карты в разных банках. Одна — для P2P, вторая — для накоплений.
Шаг 2. Проверьте лимиты
Перед крупной операцией проверьте, сколько вы уже перевели в этом месяце.
Лимиты СБП Газпромбанк — 100 000 рублей в месяц без комиссии. Если вы исчерпали лимит — переходите на другую карту.
Лимит переводов внутри ПСБ — без ограничений, если оба клиента банка.
Шаг 3. Пишите понятные комментарии
P2P переводы с карта на карту — всегда указывайте назначение платежа.
- ❌ Плохо: «Перевод», «За услуги», пустой комментарий.
- ✅ Хорошо: «Оплата за диван по договору от 15.09.2026», «Возврат долга за совместный ужин», «Оплата услуг репетитора за сентябрь».
Шаг 4. Избегайте транзита
Если деньги пришли на карту — не переводите их дальше в тот же день. Дайте им «отлежаться» хотя бы 24 часа.
Шаг 5. Не делайте ночные операции
Переводы в 23:00–05:00 — красный флаг для алгоритма. Если можете — перенесите операцию на день.
Шаг 6. Обновляйте анкеты
Раз в полгода заходите в приложение банка и обновляйте данные о работе, доходах, семейном положении.
Шаг 7. Диверсифицируйте банки
Не держите все деньги в одном банке. Если один банк заблокирует карту — у вас будут резервные.
Часть 4. Как легализовать P2P-деятельность
Если вы активно торгуете на P2P-площадках и получаете доход — легализуйте деятельность.
Вариант 1: Самозанятость
- Налог: 6% с доходов от физлиц, 4% — от юрлиц.
- Лимит: до 2,4 млн рублей в год.
- Регистрация: через приложение «Мой налог» за 5 минут.
Плюсы: просто, быстро, легально. Банк не будет задавать вопросов, если вы платите налоги.
Минусы: лимит 2,4 млн рублей в год. Если вы зарабатываете больше — этот вариант не подходит.
Вариант 2: ИП на УСН
- Налог: 6% с доходов или 15% с «доходов минус расходов».
- Лимит: до 200 млн рублей в год (для УСН).
- Регистрация: через Госуслуги или в налоговой.
Плюсы: нет лимита по доходам (в рамках УСН), можно нанимать сотрудников, открывать расчётный счёт.
Минусы: нужна бухгалтерия (можно использовать онлайн-сервисы), отчётность.
Как заниматься P2P-торговлей без карт — открыть расчётный счёт для ИП или самозанятого. Тогда банк будет видеть, что вы ведёте легальную деятельность, и не будет блокировать операции.
Часть 5. Что делать, если карту заблокировали
Если вы получили уведомление о блокировке — не паникуйте. Действуйте по алгоритму:
Шаг 1. Свяжитесь с банком
Позвоните в поддержку или зайдите в отделение. Узнайте причину блокировки и список документов, которые нужно предоставить.
Шаг 2. Соберите документы
В зависимости от причины блокировки, вам могут понадобиться:
- Чеки, договоры, переписка (если вы покупали товар или услугу).
- Справки о доходах (2-НДФЛ, декларация для самозанятых).
- Объяснительная (почему вы совершали эти операции).
Шаг 3. Подайте документы
Отправьте документы через приложение или принесите в отделение. Банк обязан рассмотреть их в течение 10 рабочих дней.
Шаг 4. Ждите решения
Если банк убедится, что операции легальны — карту разблокируют. Если нет — вы можете обжаловать решение через суд.
Часть 6. Итоговая таблица: какие карты для каких задач
| Задача | Рекомендуемый банк | Почему | Лимиты |
|---|---|---|---|
| P2P-переводы, ордеры | Альфа-Банк | Высокие лимиты, лояльный финмон | 100 000 ₽/мес через СБП |
| Накопления, крупные покупки | ПСБ | Низкие комиссии внутри банка | 100 000 ₽/мес через СБП, внутри — без лимитов |
| Бытовые расходы | Любой банк с кэшбэком | Не важно, главное — не смешивать с P2P | Зависит от банка |
| Легализация P2P-деятельности | Расчётный счёт для ИП/самозанятого | Легальный статус, нет вопросов от банка | Зависит от тарифа |
Заключение
P2P-переводы в 2026 году — это не «серая зона», а область, где нужно понимать правила игры. Если вы диверсифицируете потоки, соблюдаете лимиты, пишете понятные комментарии и легализуете деятельность — блокировки вам не грозят.
Главные выводы:
- Диверсифицируйте карты. Минимум три карты в разных банках: операционная, накопительная, бытовая.
- Соблюдайте лимиты. Следите за лимитами СБП и не превышайте их.
- Пишите комментарии. Всегда указывайте назначение платежа.
- Избегайте транзита. Не переводите деньги в тот же день, как они пришли.
- Легализуйте деятельность. Если вы зарабатываете на P2P — оформите самозанятость или ИП.
Если у вас остались вопросы — пишите в комментариях. Я регулярно отвечаю и выкладываю разборы конкретных кейсов.
Подписывайтесь на меня в Дзен и Телетайпе.